Domain tastenvirtuose.de kaufen?
Wir ziehen mit dem Projekt
tastenvirtuose.de um.
Sind Sie am Kauf der Domain
tastenvirtuose.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tastenvirtuose.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Wilhelm Hauff oder die Virtuosität der Einbildungskraft, FachbücherDas Fachbuch "Wilhelm Hauff oder die Virtuosität der Einbildungskraft" bietet eine tiefgehende Analyse der Erzählkunst von Wilhelm Hauff, einem bedeutenden Autor der Biedermeierzeit. Der Band beleuchtet nicht nur die literarische Virtuosität Hauffs, sondern präsentiert auch bislang unveröffentlichte Dokumente, die seine kreative Schaffensweise verdeutlichen. Hauffs Werke, insbesondere seine Märchen und der historische Roman "Der Lichtenstein", haben bis in die Gegenwart Einfluss auf die Literatur und die Populärkultur. Die Leichtigkeit seiner Prosa wird als Ergebnis eines virtuosen Spiels mit Erzählformen und der Einbildungskraft interpretiert. Der Band zielt darauf ab, Hauffs Werk im ästhetischen Kontext zu verorten und seine multimediale Rezeptionsgeschichte zu erforschen. Zudem werden erstmals Auszüge aus den Skizzenbüchern des Architekten Heideloff und ein unbekanntes Exzerpteheft Hauffs veröffentlicht.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
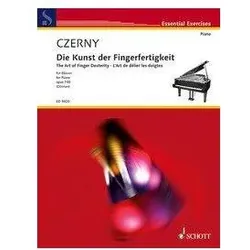
Kunst der Fingerfertigkeit, Fachbücher von Carl CzernyHeft 1: - Beweglichkeit der Finger bei ruhiger Hand - Das Untersetzen des Daumens - Deutliche Geläufigkeit - Leichte Beweglichkeit im ruhigen Staccato - Gleichheit in Doppelläufen - Deutlichkeit in gebrochenen Akkorden - Fingerwechsel auf einer Taste - Leichte Beweglichkeit der linken Hand. Heft 2: - Zartes Hüpfen und Abstossen - Terzen-Übung - Gewandtheit im Fingerwechsel - Geschmeidigkeit der linken Hand - Die möglichste Geläufigkeit - Akkordpassagen - Spannungen bei grosser Kraft - Fingerwechsel in schneller Bewegung. Heft 3: - Schnelle Moll-Skalen - Das Überschlagen bei ruhiger Hand und sanftem Anschlag - Spannungen bei ruhiger Hand - Doppeloktaven - Gleiche Bewegung beider Hände - Triller-Übung - Leichter Anschlag der linken Finger - Der Daumen auf Obertasten bei völlig ruhiger Haltung der Hand. Heft 4: - Geläufige Deutlichkeit - Die möglichste Schnelligkeit in Akkordpassagen - Unabhängigkeit der Finger - Mordent-Übungen - Beförderung des festen Anschlags - Zur Übung des Daumens beim Untersetzen - Das gleichmässige Aufheben der Finger. Heft 5: - Leichte Hand bei Oktavsprüngen - Terzentriller - Fingerwechsel auf einer Taste - Leichter Arm bei geschmeidigen Figuren - Kraftvolle Deutlichkeit - Geschmeidiges Aufheben beider Hände - Terzen-Übung - Leichtes Abstossen der Akkorde - Beweglichkeit der Finger der linken Hand. Heft 6: - Übung der Doppelmordente - Gewandheit im Untersetzen des Daumens - Der leichteste Anschlag bei möglichster Beweglichkeit der Finger - Gebundene Melodien bei gebrochenen Akkorden - Bravour in Anschlag und Bewegung - Zarter und deutlicher Anschlag bei gebrochenen Akkorden - Triller-Übung - Oktaven mit Bravour - Bravour im Anschlag und im Tempo.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Wilhelm Hauff oder die Virtuosität der Einbildungskraft, FachbücherDas Fachbuch "Wilhelm Hauff oder die Virtuosität der Einbildungskraft" bietet eine tiefgehende Analyse der Erzählkunst von Wilhelm Hauff, einem bedeutenden Autor der Biedermeierzeit. Der Band beleuchtet nicht nur die literarische Virtuosität Hauffs, sondern präsentiert auch bislang unveröffentlichte Dokumente, die seine kreative Schaffensweise verdeutlichen. Hauffs Werke, insbesondere seine Märchen und der historische Roman "Der Lichtenstein", haben bis in die Gegenwart Einfluss auf die Literatur und die Populärkultur. Die Leichtigkeit seiner Prosa wird als Ergebnis eines virtuosen Spiels mit Erzählformen und der Einbildungskraft interpretiert. Der Band zielt darauf ab, Hauffs Werk im ästhetischen Kontext zu verorten und seine multimediale Rezeptionsgeschichte zu erforschen. Zudem werden erstmals Auszüge aus den Skizzenbüchern des Architekten Heideloff und ein unbekanntes Exzerpteheft Hauffs veröffentlicht.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Kunst der Fingerfertigkeit, Fachbücher von Carl CzernyHeft 1: - Beweglichkeit der Finger bei ruhiger Hand - Das Untersetzen des Daumens - Deutliche Geläufigkeit - Leichte Beweglichkeit im ruhigen Staccato - Gleichheit in Doppelläufen - Deutlichkeit in gebrochenen Akkorden - Fingerwechsel auf einer Taste - Leichte Beweglichkeit der linken Hand. Heft 2: - Zartes Hüpfen und Abstossen - Terzen-Übung - Gewandtheit im Fingerwechsel - Geschmeidigkeit der linken Hand - Die möglichste Geläufigkeit - Akkordpassagen - Spannungen bei grosser Kraft - Fingerwechsel in schneller Bewegung. Heft 3: - Schnelle Moll-Skalen - Das Überschlagen bei ruhiger Hand und sanftem Anschlag - Spannungen bei ruhiger Hand - Doppeloktaven - Gleiche Bewegung beider Hände - Triller-Übung - Leichter Anschlag der linken Finger - Der Daumen auf Obertasten bei völlig ruhiger Haltung der Hand. Heft 4: - Geläufige Deutlichkeit - Die möglichste Schnelligkeit in Akkordpassagen - Unabhängigkeit der Finger - Mordent-Übungen - Beförderung des festen Anschlags - Zur Übung des Daumens beim Untersetzen - Das gleichmässige Aufheben der Finger. Heft 5: - Leichte Hand bei Oktavsprüngen - Terzentriller - Fingerwechsel auf einer Taste - Leichter Arm bei geschmeidigen Figuren - Kraftvolle Deutlichkeit - Geschmeidiges Aufheben beider Hände - Terzen-Übung - Leichtes Abstossen der Akkorde - Beweglichkeit der Finger der linken Hand. Heft 6: - Übung der Doppelmordente - Gewandheit im Untersetzen des Daumens - Der leichteste Anschlag bei möglichster Beweglichkeit der Finger - Gebundene Melodien bei gebrochenen Akkorden - Bravour in Anschlag und Bewegung - Zarter und deutlicher Anschlag bei gebrochenen Akkorden - Triller-Übung - Oktaven mit Bravour - Bravour im Anschlag und im Tempo.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WANDUHR aus Glas 30x60 cm - KlaviertastenModerne Glas-Wanduhr – stilvolle, lautlose Dekoration für Ihr ZuhauseDiese hochwertige Glas-Wanduhr ist die ideale Wahl für alle, die modernes Design, Funktionalität und Eleganz miteinander verbinden möchten. Perfekt geeignet für Wohnzimmer, Schlafzimmer, Küche, Esszimmer, Büro oder Flur – sie setzt stilvolle Akzente und wird zum echten Blickfang in jedem Raum. Die glatte, glänzende Oberfläche aus 4 mm gehärtetem Floatglas sorgt für eine edle Optik und unterstreicht den modernen Charakter Ihrer Einrichtung.Der ökologische Latexdruck garantiert intensive, langlebige Farben und eine hohe Detailgenauigkeit. Zusätzlich wird jedes Motiv durch eine spezielle Schutzfolie gesichert, die vor dem Ausbleichen schützt und die Oberfläche widerstandsfähiger gegen Kratzer und Beschädigungen macht. Dadurch bleibt Ihre Glaswanduhr über lange Zeit hinweg optisch ansprechend.Ausgestattet mit einem hochwertigen, geräuschlosen Quarzmechanismus arbeitet die Uhr absolut lautlos und ohne störendes Ticken. Dies macht sie zur perfekten Wahl für ruhige Räume wie Schlafzimmer oder Arbeitszimmer, in denen Komfort und Entspannung im Vordergrund stehen. Die präzise Zeitmessung sorgt zudem für zuverlässige Funktion im Alltag.Dank der mitgelieferten Aufhängung und des Schaumstoff-Distanzhalters lässt sich die Uhr schnell und unkompliziert montieren. Sie liegt stabil an der Wand an und erzeugt einen eleganten Schwebeeffekt. Die sorgfältig geschliffenen Glaskanten erhöhen die Sicherheit bei der Nutzung und verleihen dem Produkt eine hochwertige Verarbeitung. Material: 4 mm gehärtetes Floatglas Druck: ökologischer Latexdruck UV-beständig Leises Uhrwerk: lautlos, ohne Ticken Montage: Aufhänger + Schaumstoff-Distanzhalter inklusive Fertig zum Aufhängen – keine zusätzliche Montage erforderlich Elegante, glänzende und pflegeleichte Glasoberfläche Geschliffene Kanten für mehr Sicherheit Universelles Design passend zu modernen und klassischen Einrichtungen Verfüg64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brown, Rosalind: ÜbungÜbung , Roman , Elektromotoren & -teile > Elektro- & Hybridautoteile , Erscheinungsjahr: 20241023, Autoren: Brown, Rosalind, Übersetzung: Bonné, Eva, Seitenzahl/Blattzahl: 224, Keyword: 2024; achtsamkeit; buch; bücher; campusroman; neuerscheinung; otessa moshfegh; oxford; roman; romane; schreiben; sexuelle fantasien; shakespeare; virginia woolf, Fachschema: Großbritannien / Roman, Erzählung, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Liebe und Beziehungen~Belletristik: Themen, Stoffe, Motive: Soziales, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 200, Breite: 125, Höhe: 17, Gewicht: 280, Produktform: Gebunden, Genre: Belletristik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.